Por que créditos de PIS/COFINS viraram ativos com data de vencimento
Como dados, compliance e timing transformaram R$ 36 milhões em créditos tributários de um grupo industrial brasileiro em um portfólio de decisões e o que isso revela sobre o novo jogo da recuperação fiscal no Brasil.
________________________________________________________________________________________________________________________
Por Joelma Barbosa
“Um ativo sem prazo é uma promessa. Um ativo com prazo é uma decisão.”
Em 1934, Benjamin Graham escreveu que o mercado no curto prazo é uma máquina de votação: caótica, emocional, imprecisa. No longo prazo, é uma máquina de pesagem, pois mede o que tem valor real. Substitua “mercado” por “crédito tributário” e a frase funciona com assustadora precisão com o que está acontecendo no Brasil neste exato momento.
Há anos, créditos de PIS/COFINS acumulados nos sistemas de ERP de empresas industriais brasileiras foram tratados como votos, ativos que o mercado reconheceria depois, quando houvesse tempo, quando o contador tivesse fôlego, quando a reforma se estabilizasse. Em 2026, a máquina de pesagem foi ligada. E muitas empresas estão descobrindo que o que achavam ter peso era, na verdade, só ruído.
Este artigo nasce de uma experiência concreta. Recentemente, a Compass Rose Analytics conduziu um projeto de análise para um grupo industrial brasileiro: três empresas, nove filiais, seis anos de dados de PIS/COFINS. O que encontramos não foi um problema tributário. Foi um problema de decisão: R$ 36,4 milhões em créditos identificados, 15,9% monetizados, 28% de taxa de glosa e R$ 6,5 milhões já prescritos, ou seja, dinheiro que existiu e saiu pela janela sem deixar rastro. O dashboard que construímos para representar esses dados não foi um relatório. Foi um espelho.
O que esse espelho revelou nos levou a escrever sobre seis tendências que estão redefinindo, silenciosamente, como empresas sérias tratam da recuperação tributária no Brasil. Não como revisão do passado, mas como uma arquitetura de decisão para o futuro.
1. O que é recuperação tributária (e por que a definição clássica não serve mais)
A definição que circula nos corredores de contabilidade desde os anos 1990 é simples: recuperação tributária é o processo de identificar tributos pagos a maior, créditos não aproveitados, classificações fiscais equivocadas e oportunidades de compensação ou ressarcimento junto à Receita Federal.
Essa definição está correta. Mas ela descreve o que a recuperação tributária é, mas não o que ela se tornou.
O modelo antigo funcionava assim: uma vez por ano, ou a cada dois anos, uma equipe tributária, interna ou terceirizada, vasculhava o passado em busca de erros. Era um trabalho de arqueologia fiscal. Você escavava, encontrava créditos, os protocolava e aguardava. O resultado dependia mais da memória do contador do que da qualidade dos dados.
O novo modelo parte de uma premissa diferente: o crédito tributário é um ativo. E, como qualquer ativo, ele precisa ser gerido com prazo, prioridade, evidências e visão do fluxo de caixa. Isso não é uma metáfora. É uma mudança de paradigma que a Reforma Tributária acelerou de forma irreversível.
2. A Reforma Tributária mudou o timing (e criou uma assimetria que poucos viram)
Em janeiro de 2026, algo silencioso e decisivo aconteceu: pela primeira vez, notas fiscais emitidas no Brasil passaram a exibir os valores da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços), novos tributos que substituirão PIS, COFINS, ICMS e ISS até 2033. A cobrança efetiva começa em 2027. Mas o relógio já foi ligado.
A Câmara dos Deputados confirmou: 2026 é o ano de testes; as informações fiscais são registradas, mas ainda não há cobrança efetiva. O que essa frase não diz, mas implica com força, é que quem não aproveitar este ano para organizar a casa tributária vai enfrentar 2027 sem mapa.
E aqui começa a assimetria que poucos gestores viram.
Enquanto a maioria das empresas está olhando para frente, tentando entender CBS, IBS e split payment, uma janela se fecha por trás. O artigo 168 do CTN estabelece o prazo de cinco anos para pleitear a restituição ou a compensação de créditos tributários. Créditos de janeiro de 2021 prescreveram em janeiro de 2026. Créditos de março de 2021 prescreveram em março de 2026. Cada mês que passa, uma fatia do portfólio desaparece para sempre.
A assimetria é esta: as empresas que já leram esse movimento estão conduzindo dois projetos em paralelo, arrumando os créditos do regime vigente enquanto preparam a estrutura para o novo. As que ainda não leram acham que têm tempo. Não têm.
| Dado verificado: a pesquisa da EY com 170 profissionais tributários atuantes em organizações brasileiras revelou uma média de maturidade de 1,6 numa escala de 1 a 5, em que 1 corresponde a “não iniciado”. A revisão de créditos tributários apresentou, em média, apenas 1,50. As empresas sabem que o problema existe. Mas poucas estão agindo à velocidade que a janela exige. |
3. Tendência 1: da revisão manual para a inteligência de dados
O modelo de revisão manual apresenta um problema estrutural que raramente é mencionado em voz alta. Nenhuma equipe tributária revisa 13.057 documentos fiscais linha a linha. Elas revisam uma amostra e inferem o restante. Em um portfólio com oito teses tributárias diferentes, nove filiais em cinco estados e 180 fornecedores, a amostra captura os erros grandes, mas deixa passar os padrões.
O novo modelo não amostra. Ele cruza. EFD-Contribuições, XML de nota fiscal, razão contábil, cadastro de fornecedores, histórico de compensações, tudo junto, no mesmo modelo de dados, com granularidade de item fiscal. O que emerge não são erros. São padrões. E os padrões são muito mais valiosos do que erros isolados.
No projeto que conduzimos, essa abordagem revelou algo que uma revisão manual dificilmente encontraria: 97 fornecedores aplicando CST (código de situação tributária) diferente em operações do mesmo tipo: mesma despesa, mesmo fornecedor, CFOP idêntico, CST divergente. Isso não é um erro de um contador. É uma inconsistência sistêmica que gera glosa quando protocolada sem correção prévia.
O dashboard abaixo é o resultado dessa abordagem. Ele não mostra um relatório, mas um portfólio.
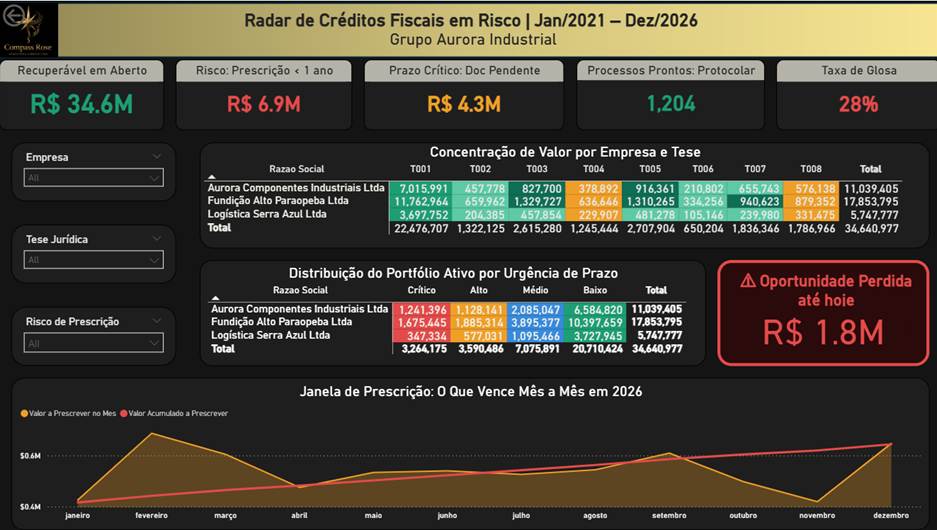
Radar de Créditos Fiscais em Risco do Grupo Aurora Industrial (fictício). Cada visual responde uma pergunta de negócio em tempo real: quanto está em risco, onde está concentrado e o que vence mês a mês.
4. Tendência 2: priorização por urgência, não por volume
Imagine dois pacientes chegando à emergência. Ambos com quadro clínico aparentemente equivalente. O médico não olha apenas para o diagnóstico, mas também para a chance de sobrevida com ação imediata. O paciente com maior probabilidade de resposta ao tratamento, com documentação clínica completa e janela de intervenção aberta, vai primeiro. O outro espera.
Com crédito tributário, a lógica é exatamente essa. Duas empresas com o mesmo valor bruto de crédito podem ter probabilidades de monetização completamente diferentes. Uma tem dossiê completo, prazo urgente e tese juridicamente consolidada. A outra tem prazo folgado, documentação fragmentada e jurisprudência instável. Atacar pelo valor bruto é colocar o paciente à frente na fila.
Para traduzir esse raciocínio em um dado acionável, desenvolvemos o Urgency Score (Pontuação de Urgência) da Compass Rose, uma métrica composta que pondera cada crédito em três dimensões: urgência do prazo (40%), qualidade da evidência documental (35%) e probabilidade de êxito jurídico (25%). O resultado é um número entre 0 e 100 que classifica automaticamente os créditos do portfólio na ordem correta de ataque.
No portfólio que analisamos, esse score revelou uma separação imediata: 1.204 créditos com prazo crítico ou alto e dossiês completos, com R$ 4,0 milhões prontos para protocolar agora, mas sem qualquer ação adicional. Além disso, foram encontrados 940 créditos com a mesma urgência, mas com documentação incompleta e a apenas um dossiê de distância do protocolo, somando R$ 3,3 milhões. Sem o score, esses dois grupos estariam misturados numa planilha com 13.057 linhas.

Os cinco indicadores da Página 1: o painel responde instantaneamente quanto está disponível, quanto está em risco de prescrição e quantos créditos têm dossiê pronto para protocolo imediato.
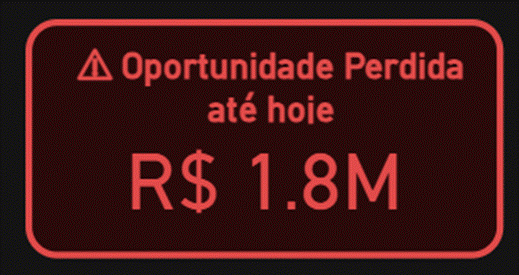
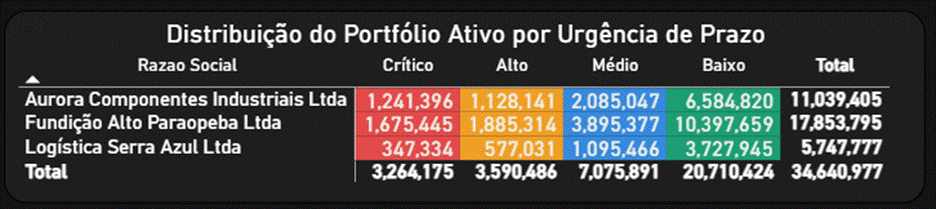
Primeiro card: R$ 1,8M já prescritos; lição, não parâmetro. Segundo: distribuição do portfólio ativo por urgência de prazo, por empresa.
5. Tendência 3: compliance como infraestrutura, não como burocracia
Taxa de glosa de 28%. Em cada R$ 100 protocolados naquele grupo industrial, R$ 28 voltaram como recusa da Receita Federal. Esse número não é uma fraqueza da tese, já que a tese principal (insumos aplicados à produção) está entre as mais consolidadas do ordenamento tributário brasileiro. Esse número é uma fraqueza do processo.
E aqui está o argumento que separa a recuperação tributária de primeira linha daquela que qualquer escritório faz: o dossiê probatório não é a parte burocrática do processo. É o processo. Sem rastreabilidade documental, sem conciliação entre SPED, XML e contabilidade, sem trilha de auditoria por crédito, a tese mais sólida cai na primeira exigência da Receita.
A pesquisa de Governança Tributária da KPMG (2024) ouviu 41 grandes grupos empresariais e identificou que 52% dos respondentes apontaram a complexidade do compliance fiscal no período de transição como um desafio central. Mais revelador ainda: 69% não avaliavam os impactos da Reforma nas operações de fusões e aquisições, o que sugere que créditos tributários relevantes podem estar sendo negligenciados em valuations e due diligences.
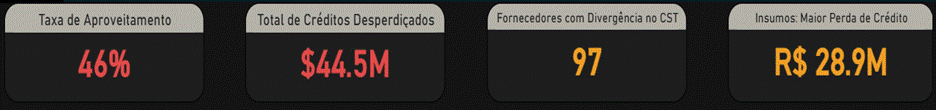
Créditos Não Aproveitados: taxa de aproveitamento de 46%, R$ 44,5M desperdiçados e 97 fornecedores com classificação fiscal divergente. Cada número é um diagnóstico de processo.
6. Tendência 4: saldo credor parado não é ativo, MAS UMA ilusão contábil
Existe uma crença confortável que circula nas reuniões de diretoria: “temos crédito acumulado, então estamos bem”. Essa frase é verdadeira da mesma forma que “temos estoque no armazém, então estamos bem”, ou seja, depende de quanto desse estoque está vencido, de quanto tem giro real e de quanto é apenas volume que ninguém vai comprar.
Crédito tributário sem leitura de prazo, elegibilidade e documentação não é ativo estratégico. É ilusão contábil. E a Reforma Tributária transformou essa ilusão em urgência: a Lei Complementar 214/2025 estabeleceu que créditos de PIS/COFINS não apropriados ou não utilizados até 31 de dezembro de 2026 continuarão válidos e poderão ser compensados com a CBS, mas somente se estiverem devidamente escriturados na EFD-Contribuições e suportados por documentação fiscal idônea. Crédito real sem escrituração adequada pode simplesmente não existir a partir de 2027.
No portfólio que analisamos, 32,5% dos créditos apresentavam dossiês documentais incompletos. Não porque as notas fiscais não existissem; elas existiam, mas porque a conciliação entre SPED, XML e contabilidade não estava formalizada. O crédito estava no sistema, mas não havia comprovação.
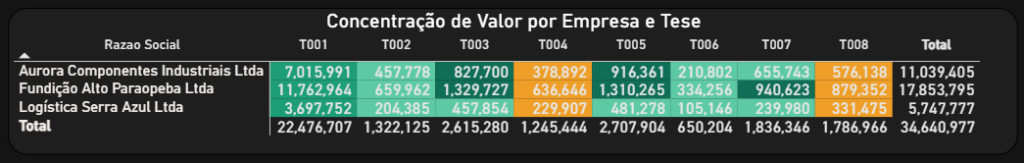
Concentração de valor por empresa e tese tributária. T001 (insumos) responde por 64,9% do portfólio, concentração que é, ao mesmo tempo, vantagem e risco. T004 e T008 constam no âmbito de jurisprudência instável.
7. Tendência 5: o crédito se perde nas fronteiras entre departamentos
Pergunte ao responsável fiscal: ele conhece as teses, as alíquotas e acompanha a jurisprudência. Pergunte ao controller: ele tem o razão contábil, os centros de custo, os controles de aproveitamento. Pergunte ao TI: ele mantém o ERP, os XMLs, as obrigações acessórias. Agora, pergunte aos três sobre o mesmo crédito e observe quanto tempo leva para que alguém produza um número com o qual todos concordem.
Esse é o problema real da recuperação tributária nas médias e grandes empresas brasileiras: o crédito existe nos três sistemas, mas a prova de que a Receita Federal vai exigir mora está na interseção entre eles. E essa interseção, na maioria das empresas, não tem dono.
A Deloitte identificou exatamente esse gap em sua análise sobre adequação à Reforma: a transição exige coordenação entre fiscal, jurídico, financeiro, operações e tecnologia; e as empresas que não criarem essa governança multidisciplinar antes de 2027 enfrentarão “sérias dificuldades” quando as alíquotas reais do novo sistema entrarem em vigor.
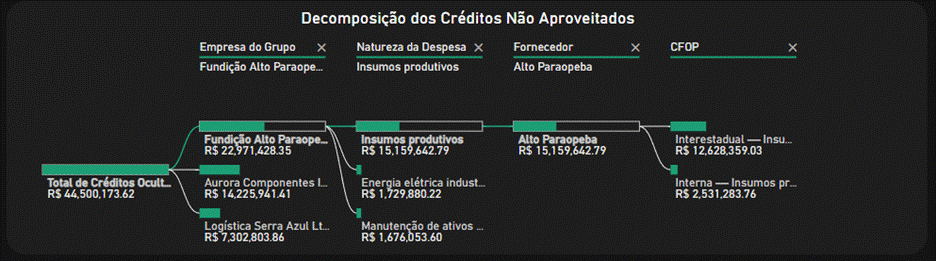
Decomposição dos créditos não aproveitados: empresa → natureza da despesa → fornecedor → CFOP. Cada nível revela onde a quebra de comunicação interdepartamental resultou em perda real.
8. Tendência 6: a conversa que migrou do departamento fiscal para a diretoria
Existe um momento preciso em que um projeto tributário deixa de ser um custo e passa a ser um investimento. Esse momento acontece quando o CFO para de perguntar “quanto nos custará recuperar?” e começa a perguntar “quanto entrará no caixa, em qual cenário e quando?”.
Essa é a conversa que a Reforma Tributária trouxe para dentro das diretorias e não porque os CFOs brasileiros subitamente desenvolveram amor por teses jurídicas tributárias. Mas porque R$ 36 milhões em crédito identificado em um grupo industrial de médio porte, com 15,9% monetizado, é um número que aparece em projeção de fluxo de caixa. É capital de giro. É capacidade de investimento. É margem.
Para materializar essa conversa em um dado acionável, a Compass Rose construiu a Página 3 do dashboard, com três cenários fixos e três parâmetros interativos. A taxa de aprovação dos créditos pela Receita, o prazo médio de monetização e a prioridade de ataque do portfólio podem ser ajustados em tempo real, e o impacto acumulado em caixa é exibido imediatamente no gráfico de linha.
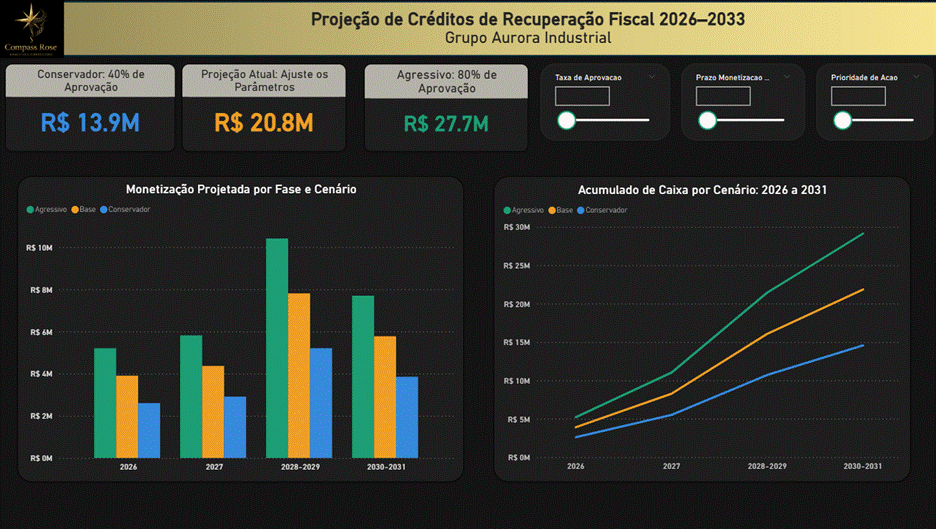
Página 3 — Projeção de Créditos de Recuperação Fiscal 2026–2033: três cenários (Conservador, Base, Agressivo) e três parâmetros interativos. A conversa tributária vira uma conversa sobre fluxo de caixa.
O cenário base, com 60% de aprovação e prazo médio de 18 meses, prevê R$ 20,8 milhões em caixa até 2031. O cenário agressivo, com documentação completa e priorização por prazo, alcança R$ 27,7 milhões. A diferença entre os dois cenários não está na qualidade da tese jurídica. Está na qualidade da operação.
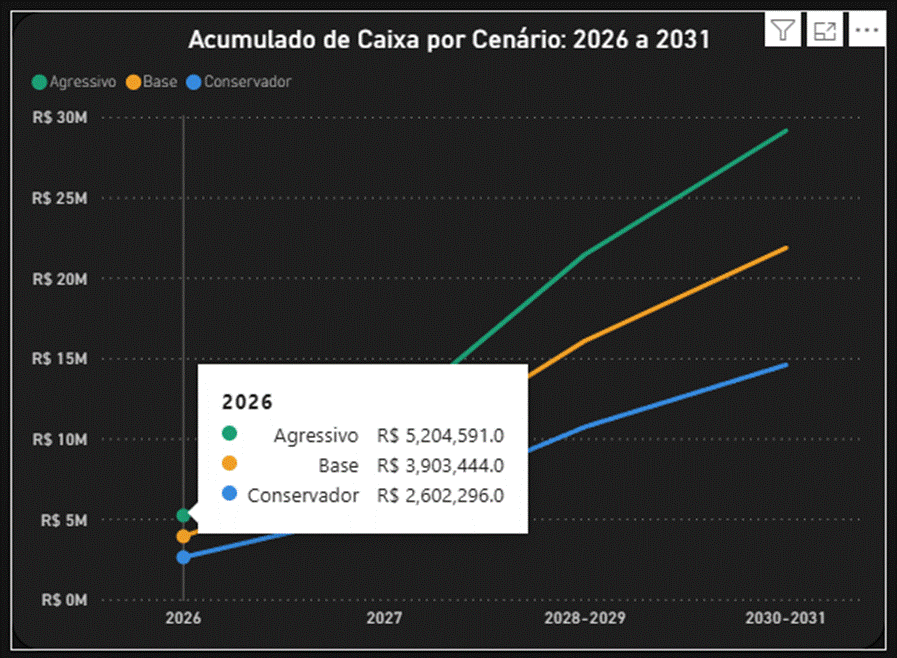
Acumulado de Caixa por Cenário: 2026 a 2031. A linha verde (Agressivo) chega a R$ 29,1M. A linha azul (Conservador) termina em R$ 13,9M. A diferença entre as duas curvas não é jurídica, e sim operacional.
O novo critério de maturidade empresarial
Há uma pergunta que fazemos no início de cada projeto: “Qual foi a última vez que sua empresa revisou os créditos de PIS/COFINS com granularidade de item fiscal?”. A resposta mais comum não é uma data. É um silêncio.
Contudo, esse silêncio não é negligência, mas uma lacuna de arquitetura; já as empresas, em geral, não têm a infraestrutura analítica para fazer essa pergunta e obter uma resposta confiável. O que a Reforma Tributária fez foi dar a esse silêncio um preço. Em 2026, esse preço tem CNPJ, competência e número de protocolo.
“Crédito sem prazo é ilusão. Crédito sem evidência é passivo. Crédito priorizado por dados vira caixa.”
Empresa madura na transição tributária não é a que tem mais teses no portfólio. É a que transformou a tese em um pipeline de recuperação com prova, prazo e priorização. É a que sabe, hoje, quais créditos entram na fila primeiro e, principalmente, por quê. É a que tem um número confiável para apresentar ao CFO quando ele perguntar quanto entrará no caixa nos próximos 18 meses.
O dashboard que construímos é uma prova de que isso é possível; não como exercício teórico, e sim como produto de uma análise real, com dados reais, entregue a uma empresa real que tomou decisões reais a partir dele. Se você quer ver como isso funciona com os dados da sua empresa, a conversa começa aqui.
Confira aqui de onde vieram os dados
1. Câmara dos Deputados — ‘Reforma tributária começa fase de transição com testes de novos impostos em 2026’. Notícia oficial sobre a entrada em vigor do destaque de CBS e IBS em notas fiscais a partir de janeiro de 2026 e início da cobrança efetiva em 2027. Disponível em: camara.leg.br (consultado em abril de 2026).
2. EY Brasil — ‘Maturidade empresarial frente à reforma tributária ainda é incipiente’. Pesquisa com 170 profissionais tributários brasileiros (alunos do Indirect Tax Academy da EY). Média geral de maturidade: 1,6 em escala de 1 a 5. Revisão de créditos tributários: 1,50. Publicado em janeiro de 2026. Disponível em: ey.com/pt_br (consultado em abril de 2026).
3. KPMG Brasil — ‘Pesquisa Reforma Tributária do Consumo: Governança, Tecnologia e Perspectivas’. Pesquisa com 35 empresas do mercado financeiro. Apenas 11% previam budget contínuo após 2025; 69% não avaliavam impactos da reforma em fusões e aquisições; 52% apontaram complexidade do compliance como desafio central. Publicado em novembro de 2025. Disponível em: kpmg.com/br (consultado em abril de 2026).
4. Deloitte Brasil — ‘Adequação à Reforma Tributária’. Análise sobre a transição 2026–2032 e a necessidade de governança multidisciplinar entre fiscal, jurídico, financeiro, operações e tecnologia. Inclui alerta sobre dificuldades operacionais em 2027 para empresas não preparadas. Disponível em: deloitte.com/br (consultado em abril de 2026).
5. Conjur / TOTVS / Planning — Prazo prescricional de créditos de PIS/COFINS: artigo 168 do CTN e Decreto 20.910/1932 — cinco anos a partir da apuração do crédito. Lei Complementar 214/2025 — regras de transição para aproveitamento de saldos credores após extinção do PIS/COFINS. Créditos escriturados na EFD-Contribuições poderão ser compensados com a CBS ou ressarcidos em dinheiro. Fontes cruzadas e verificadas em abril de 2026.
© 2026 Compass Rose Analytics Consulting — Todos os direitos reservados.